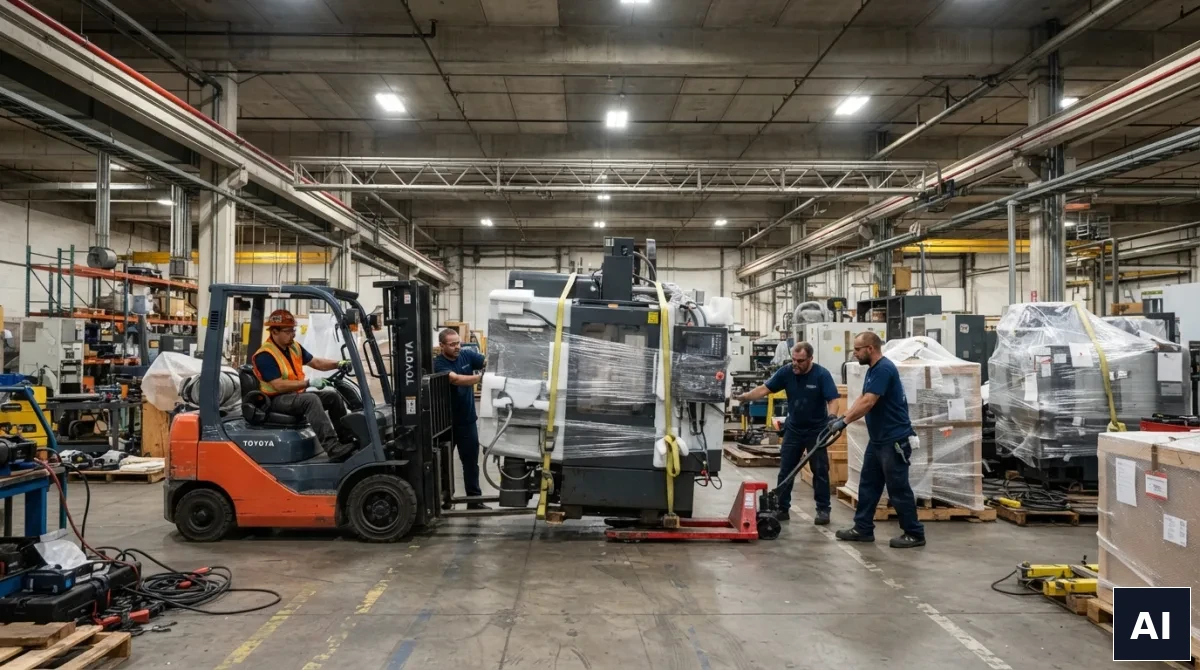
Decyzja o relokacji zakładu produkcyjnego zapada zwykle z powodów strategicznych – większa hala, lepsza lokalizacja logistyczna, niższy czynsz. Rzadziej towarzyszy jej równie dokładna kalkulacja finansowa samego procesu przeprowadzki, a to właśnie ona decyduje, czy relokacja obciąży firmę bardziej, niż zakładano.
Z czego składa się koszt relokacji zakładu
Widoczna część kosztów to transport maszyn i wyposażenia, ewentualny demontaż i ponowny montaż linii produkcyjnej, adaptacja nowego miejsca pod potrzeby produkcji oraz koszty administracyjne związane ze zmianą adresu firmy. Mniej widoczna, a często większa część kosztów to utracone przychody w okresie, gdy produkcja stoi – a stoi ona niemal zawsze, choćby przez kilka dni.
Ubezpieczenie transportu maszyn – koszt, którego nie warto pomijać
Transport maszyn przemysłowych, zwłaszcza precyzyjnych lub o dużej wartości, wiąże się z ryzykiem uszkodzenia w trakcie przewozu – wstrząsy, nieodpowiednie zabezpieczenie, wypadek drogowy. Standardowe ubezpieczenie firmy transportowej często pokrywa tylko ograniczoną kwotę odszkodowania, niewspółmierną do rzeczywistej wartości nowoczesnej maszyny produkcyjnej. Warto wykupić dodatkowe ubezpieczenie cargo na czas transportu, obejmujące pełną wartość przewożonego wyposażenia – koszt takiej polisy jest zwykle niewielkim ułamkiem wartości maszyny, a chroni przed scenariuszem, w którym do kosztu planowego przestoju dochodzi jeszcze koszt naprawy lub wymiany uszkodzonego w transporcie urządzenia.
Jak policzyć realny koszt przestoju
Podstawowa metoda to oszacowanie dziennego przychodu generowanego przez zakład w normalnych warunkach i pomnożenie go przez liczbę dni przestoju związanego z relokacją. Do tego warto doliczyć koszty stałe, które firma ponosi niezależnie od tego, czy produkuje (wynagrodzenia pracowników, którzy w dniach przestoju nie generują wartości dodanej, ale wciąż otrzymują pensję, raty leasingowe czy kredytowe za maszyny, które akurat stoją w transporcie).
Suma tych dwóch elementów – utraconego przychodu i kosztów stałych ponoszonych mimo przestoju – daje realny obraz kosztu relokacji, znacznie wyższy niż sama faktura od firmy transportowej. Warto ten koszt uwzględnić już na etapie planowania finansowania relokacji, żeby nie zabrakło środków obrotowych w krytycznym okresie przejściowym. Porównanie kredytów obrotowych przeznaczonych na pokrycie takich tymczasowych luk w płynności finansowej znajdziesz na https://royalfinanse.com.pl/.
Koszty formalne relokacji, o których łatwo zapomnieć
Poza transportem i przestojem produkcyjnym, relokacja zakładu wiąże się z szeregiem kosztów administracyjnych: aktualizacją danych firmy w rejestrach urzędowych, zmianą adresu na fakturach i dokumentacji, poinformowaniem urzędu skarbowego i ZUS o zmianie siedziby, a przy niektórych rodzajach działalności – koniecznością uzyskania nowych pozwoleń lub zgód środowiskowych dostosowanych do nowej lokalizacji. Te koszty pojedynczo są niewielkie, ale zsumowane, a przede wszystkim czasochłonne, mogą wydłużyć okres, w którym firma funkcjonuje w stanie przejściowym, niepełnej gotowości operacyjnej.
Jak skrócić czas przestoju
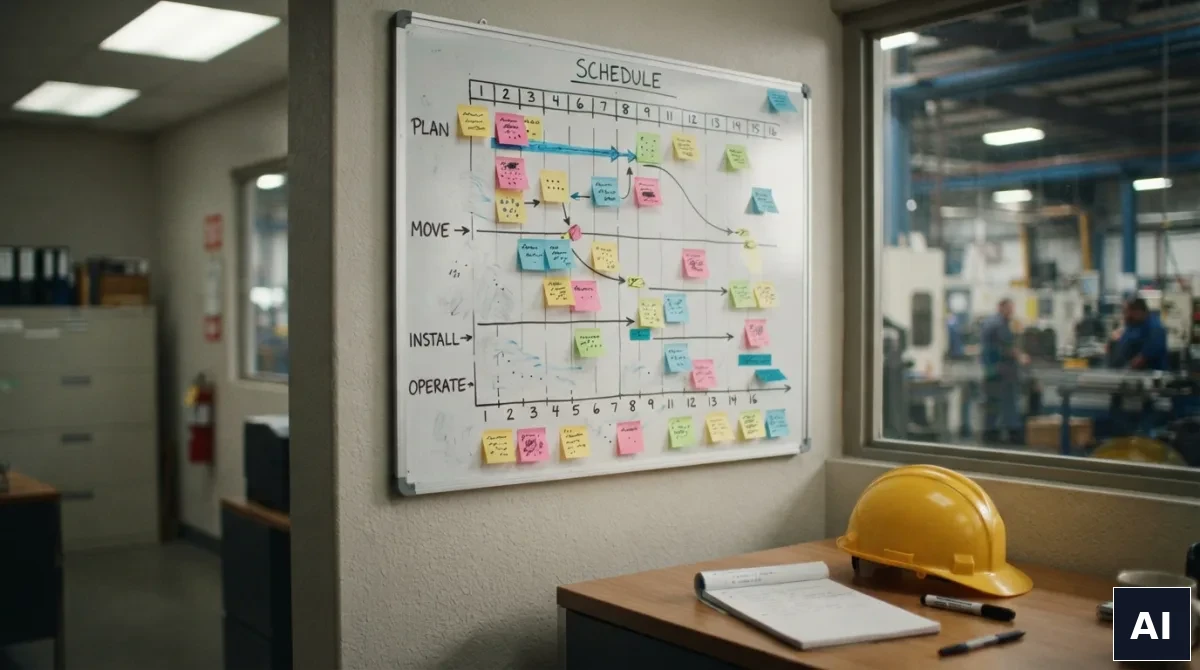
Szczegółowy harmonogram relokacji, przygotowany z wyprzedzeniem i uwzględniający kolejność demontażu i montażu poszczególnych maszyn, pozwala ograniczyć przestój do niezbędnego minimum. Część firm decyduje się na relokację etapową – przenoszenie produkcji stopniowo, linia po linii, tak żeby część zakładu wciąż pracowała, podczas gdy reszta jest w trakcie przeprowadzki. To rozwiązanie wymaga więcej planowania logistycznego, ale znacząco zmniejsza łączny koszt utraconych przychodów.
Planowanie relokacji w okresie sezonowo niższego popytu na produkty firmy, jeśli taka sezonowość występuje w danej branży, to kolejny sposób na zmniejszenie realnego kosztu przestoju – utracony przychód w miesiącu tradycyjnie słabszym sprzedażowo boli mniej niż ten sam przestój w szczycie sezonu.
Jak zabezpieczyć finansowo okres przejściowy
Firmy planujące relokację powinny zabezpieczyć dodatkową płynność finansową na okres przejściowy – czy to w formie zgromadzonej wcześniej rezerwy gotówkowej, czy dostępnej linii kredytowej, z której można skorzystać w razie potrzeby bez dodatkowych formalności w krytycznym momencie. Brak takiego zabezpieczenia bywa źródłem poważnych problemów z płynnością, jeśli relokacja przeciągnie się dłużej niż planowano – a w praktyce plany relokacyjne rzadko realizują się dokładnie zgodnie z pierwotnym harmonogramem.
Dokładna kalkulacja kosztu przestoju, wykonana przed podjęciem decyzji o terminie relokacji, pozwala uniknąć sytuacji, w której strategicznie słuszna decyzja o przeprowadzce zamienia się w kryzys płynności finansowej firmy.
Czy warto poinformować klientów i kontrahentów z wyprzedzeniem
Poza kosztami bezpośrednimi, relokacja niesie też ryzyko finansowe wynikające z utraty zaufania klientów, jeśli zostaną zaskoczeni nagłym przestojem w realizacji zamówień. Wczesne, przejrzyste poinformowanie kluczowych kontrahentów o planowanym terminie i przewidywanym czasie ograniczonej dostępności firmy pozwala im odpowiednio zaplanować własne zamówienia – a firmie zachować relacje biznesowe, które w przeciwnym razie mogłyby ucierpieć wskutek niezapowiedzianych opóźnień. Ten element komunikacyjny, choć niefinansowy w bezpośrednim sensie, ma realny wpływ na przychody firmy w okresie już po zakończonej relokacji.